
Panduan Membeli Rumah Pertama: Tips Mengatur DP dan Menghitung Simulasi KPR – Membeli rumah pertama merupakan salah satu pencapaian finansial terbesar sekaligus keputusan paling krusial dalam hidup seseorang. Namun, melonjaknya harga properti yang tidak sebanding dengan laju kenaikan pendapatan sering kali menjadi tantangan utama bagi pembeli pertama (first-time homebuyers). Tanpa perencanaan anggaran yang matang, proses akuisisi hunian dapat membebankan arus kas keuangan keluarga dalam jangka panjang.
Panduan Membeli Rumah Pertama: Tips Mengatur DP dan Menghitung Simulasi KPR
Kredit Kepemilikan Rumah (KPR) hadir sebagai solusi pembiayaan utama untuk menjembatani kebutuhan tersebut. Agar skema pembiayaan ini berjalan lancar, Anda perlu menguasai strategi pengumpulan uang muka (Down Payment/DP) serta mahir melakukan kalkulasi simulasi angsuran harian maupun bulanan.
Strategi Efektif Mengumpulkan Uang Muka (DP) Rumah
Pemerintah dan otoritas moneter saat ini menyediakan berbagai skema relaksasi DP KPR. Kendati demikian, menyiapkan uang muka yang lebih besar selalu memberikan keuntungan strategis, seperti porsi pokok utang yang lebih kecil serta cicilan bulanan yang lebih ringan.
1. Menerapkan Alokasi Tabungan Khusus
Langkah awal yang wajib dilakukan adalah memisahkan rekening tabungan utama dengan rekening dana DP rumah. Terapkan strategi menyisihkan dana di awal bulan (pay yourself first) sebesar 20% hingga 30% dari total pendapatan bulanan. Otomatisasi transfer ke rekening khusus dapat membantu menjaga kedisiplinan finansial Anda.
2. Memanfaatkan Instrumen Investasi Berrisiko Rendah
Menyimpan dana DP rumah di rekening tabungan biasa berisiko tergerus inflasi. Mengingat target pembelian rumah umumnya berada dalam rentang waktu 1 hingga 3 tahun, alokasikan dana tersebut ke instrumen pasar uang atau Surat Berharga Negara (SBN) ritel. Instrumen ini memberikan imbal hasil yang lebih kompetitif dengan tingkat risiko yang sangat terukur.
3. Memangkas Pengeluaran Diskresional
Lakukan evaluasi menyeluruh terhadap pengeluaran harian dan gaya hidup (lifestyle). Mengurangi frekuensi makan di luar, menunda pembelian barang elektronik non-esensial, serta membatalkan langganan layanan yang jarang digunakan dapat menambah pos alokasi dana DP secara signifikan.
Memahami Komponen Biaya Awal Pembelian Rumah
Banyak pembeli rumah pertama terjebak karena hanya fokus menyiapkan dana untuk DP. Padahal, terdapat serangkaian biaya kelengkapan transaksi awal yang besarnya bisa mencapai 10% hingga 15% dari total harga rumah:
-
Biaya Pengurusan Akta dan Pajak: Meliputi Pajak Pembelian (BPHTB sebesar 5%), Biaya Notaris/PPAT, serta Bea Balik Nama (BBN).
-
Biaya Provisi dan Administrasi Bank: Biaya persetujuan serta administrasi berkas yang dikenakan oleh bank penyedia KPR.
-
Asuransi Jiwa dan Kebakaran: Perlindungan wajib selama masa tenor pinjaman berlangsung.
Panduan Menghitung Simulasi Angsuran KPR
Menghitung kemampuan angsuran secara presisi mencegah Anda dari risiko gagal bayar (default) di masa depan. Perbankan umumnya menetapkan batas maksimal total cicilan sebesar 30% dari pendapatan kotor bulanan.
Rumus Perhitungan Pokok Pinjaman KPR
Simulasi Perhitungan Sederhana
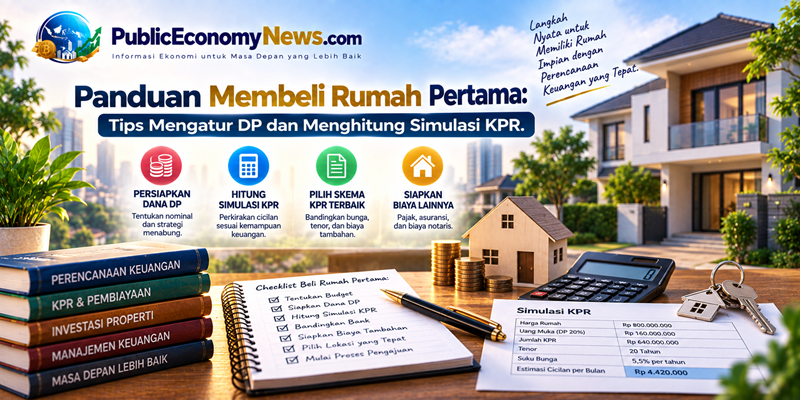
Sebagai contoh, Anda berencana membeli rumah seharga Rp500.000.000 dengan skema KPR:
-
Uang Muka (DP 20%): Rp100.000.000
-
Plafond KPR: Rp400.000.000
-
Suku Bunga Indikatif: 8% per tahun (Bunga Tetap / Fixed Rate)
-
Tenor Pinjaman: 15 Tahun (180 Bulan)
Dengan asumsi metode perhitungan bunga efektif harian/bulanan, perkiraan angsuran pokok dan bunga yang harus dibayarkan adalah sekitar Rp3.823.000 per bulan. Agar cicilan ini tergolong aman, total pendapatan bersih Anda atau gabungan pasangan (joint income) idealnya berada di kisaran Rp12.000.000 hingga Rp13.000.000 per bulan.
Matriks Perbandingan Jenis Suku Bunga KPR
| Karakteristik Suku Bunga | Bunga Tetap (Fixed Rate) | Bunga Mengambang (Floating Rate) |
| Besaran Cicilan | Nominal pasti & konstan selama periode fixed | Berubah-ubah mengikuti suku bunga acuan bank sentral |
| Tingkat Kepastian | Sangat tinggi, memudahkan perencanaan anggaran | Memiliki risiko lonjakan cicilan saat tren bunga naik |
| Durasi Penerapan | Umumnya 1 hingga 5 tahun awal masa KPR | Berlaku setelah masa fixed rate berakhir hingga tenor selesai |
Tips Tambahan Sebelum Mengajukan KPR
-
Jaga Performa Kredit (SLIK OJK): Pastikan Anda tidak memiliki riwayat penunggakan cicilan pada kartu kredit, pinjaman daring, atau kredit kendaraan. Skor kredit yang bersih menjadi syarat mutlak persetujuan bank.
-
Pilih Masa Tenor yang Rasional: Tenor panjang (20–25 tahun) memberikan cicilan bulanan lebih murah, tetapi total akumulasi bunga yang dibayarkan jauh lebih besar. Pilihlah tenor menengah (10–15 tahun) yang sesuai dengan struktur arus kas Anda.
-
Siapkan Dana Darurat Terpisah: Jangan habiskan seluruh tabungan Anda untuk DP dan biaya KPR. Pastikan Anda tetap memiliki dana darurat minimal 6 kali pengeluaran bulanan.
Kesimpulan
Membeli rumah pertama bukan sekadar mengenai kemampuan membayar uang muka, melainkan komitmen finansial jangka panjang. Dengan menghitung simulasi KPR secara terukur, menjaga rasio utang tetap di bawah 30%, serta mengalokasikan DP secara disiplin, proses kepemilikan rumah impian Anda dapat terwujud secara aman tanpa mengganggu stabilitas keuangan keluarga. Investasi Rumah vs Apartemen: Analisis Imbal Hasil (Yield) dan Potensi Capital Gain