
Pajak Jual Beli Properti: Rincian Biaya PPh, BPHTB dan Notaris yang Wajib Disiapkan – Transaksi jual beli properti memerlukan perencanaan dana yang sangat teliti. Banyak calon pembeli maupun penjual hanya fokus pada harga kesepakatan bangunan. Padahal, terdapat sejumlah kewajiban pajak dan biaya administrasi resmi yang harus dilunasi.
Pajak Jual Beli Properti: Rincian Biaya PPh, BPHTB dan Notaris yang Wajib Disiapkan
Kewajiban perpajakan ini diatur secara tegas dalam regulasi negara. Kelalaian dalam menghitung komponen biaya tambahan sering memicu kendala saat proses balik nama sertifikat. Oleh karena itu, Anda wajib memahami rincian beban biaya sebelum menandatangani akta transaksi.
Komponen Pajak yang Ditanggung oleh Penjual
Pihak penjual properti memiliki kewajiban pajak utama atas penghasilan dari pengalihan aset. Komponen ini harus diselesaikan sebelum pembuatan Akta Jual Beli (AJB) dilakukan.
1. Pajak Penghasilan (PPh) Final
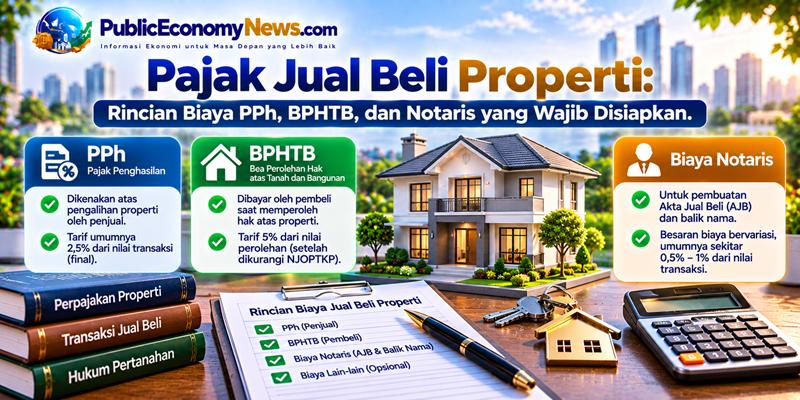
Penjual wajib membayar PPh atas keuntungan pengalihan hak atas tanah dan bangunan. Berdasarkan peraturan pemerintah yang berlaku, tarif PPh Final ditetapkan sebesar 2,5 persen dari nilai bruto transaksi. Nilai transaksi ini mengacu pada harga tertinggi antara harga akta dan Nilai Jual Objek Pajak (NJOP).
2. Pajak Bumi dan Bangunan (PBB) Tahun Berjalan
Penjual bertanggung jawab melunasi tagihan PBB hingga tahun transaksi berlangsung. Bukti pelunasan PBB berupa Surat Tanda Terima Setoran (STTS) menjadi syarat mutlak proses administrasi di kantor pertanahan. Penjual juga wajib memastikan tidak ada tunggakan PBB dari tahun-tahun sebelumnya.
Komponen Pajak dan Biaya yang Ditanggung oleh Pembeli
Pihak pembeli menanggung beban biaya administrasi yang jauh lebih beragam. Selain harga unit properti, pembeli wajib menyiapkan alokasi dana cadangan untuk komponen berikut:
1. Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB)
BPHTB adalah pungutan pajak daerah atas perolehan hak kepemilikan aset properti baru. Tarif BPHTB ditetapkan sebesar 5 persen dari Nilai Perolehan Objek Pajak (NPOP) setelah dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP). Besaran nilai NPOPTKP berbeda-beda di setiap wilayah kabupaten atau kota sesuai kebijakan pemerintah daerah setempat.
2. Pajak Pertambahan Nilai (PPN)
Kewajiban PPN hanya berlaku jika Anda membeli properti baru dari pengembang (developer) yang berstatus Pengusaha Kena Pajak (PKP). Tarif PPN properti komersial umumnya mengikuti ketentuan perpajakan nasional yang berlaku, yakni sebesar 11 persen atau 12 persen sesuai regulasi terbaru. Namun, pembelian rumah bekas antarperorangan dibebaskan dari pungutan PPN.
3. Biaya Pengecekan Sertifikat dan Balik Nama
Sebelum transaksi berjalan, sertifikat tanah wajib diperiksa keasliannya di kantor Badan Pertanahan Nasional (BPN). Biaya pengecekan sertifikat tergolong sangat terjangkau. Setelah AJB terbit, pembeli juga menanggung biaya proses balik nama sertifikat menjadi atas nama pemilik baru. Tips Menghindari Modus Penipuan (Scam) dan Rug Pull di Dunia Crypto
Rincian Biaya Jasa Notaris dan PPAT
Proses peralihan hak atas tanah wajib dilakukan di hadapan Pejabat Pembuat Akta Tanah (PPAT) yang berwenang. Umumnya, biaya jasa notaris atau PPAT ditanggung oleh pihak pembeli, kecuali ada kesepakatan pembagian biaya (split bill) dengan penjual.
Berikut adalah rincian layanan jasa PPAT yang perlu dianggarkan:
-
Biaya Pembuatan Akta Jual Beli (AJB): Besaran tarif pembuatan AJB umumnya berkisar antara 0,5 persen hingga 1 persen dari total nilai transaksi.
-
Biaya Pengurusan Balik Nama: Jasa administrasi pengurusan sertifikat ke kantor BPN biasanya dipatok dalam paket tarif tertentu sesuai lokasi aset.
-
Biaya Validasi Pajak: Layanan pengurusan surat keterangan lunas pajak ke kantor pelayanan pajak setempat.
Tabel Ringkasan Beban Pajak dan Biaya Transaksi
| Jenis Biaya / Pajak | Pihak Penanggung | Tarif / Estimasi Biaya | Dasar Pengenaan |
| PPh Final | Penjual | 2,5% | Nilai transaksi bruto atau NJOP |
| Tunggakan PBB | Penjual | Sesuai tagihan daerah | Tagihan PBB hingga tahun berjalan |
| BPHTB | Pembeli | 5% | (Nilai Transaksi – NPOPTKP) |
| PPN (Properti Baru) | Pembeli | 11% – 12% | Harga jual dari pengembang PKP |
| Jasa PPAT & AJB | Pembeli (Kesepakatan) | 0,5% – 1% | Nilai transaksi dalam akta |
| Balik Nama Sertifikat | Pembeli | Bervariasi (PNBP) | Luas tanah dan nilai zona tanah BPN |
Simulasi Perhitungan Biaya Transaksi
Sebagai gambaran nyata, misalkan Anda membeli rumah bekas di wilayah dengan nilai NPOPTKP sebesar Rp80.000.000. Harga transaksi rumah yang disepakati adalah sebesar Rp500.000.000.
-
Beban Penjual (PPh Final): 2,5% x Rp500.000.000 = Rp12.500.000.
-
Beban Pembeli (BPHTB): 5% x (Rp500.000.000 – Rp80.000.000) = Rp21.000.000.
-
Estimasi Jasa PPAT (1%): 1% x Rp500.000.000 = Rp5.000.000.
Melalui simulasi ini, pembeli wajib menyiapkan dana ekstra sekitar Rp26.000.000 di luar harga pokok rumah. Angka tersebut belum termasuk biaya administrasi perbankan apabila transaksi menggunakan fasilitas Kredit Pemilikan Rumah (KPR).
Kesimpulan
Memahami rincian pajak jual beli properti sangat penting untuk menghindari pembengkakan anggaran mendadak. Penjual wajib melunasi PPh Final dan tunggakan PBB sebelum proses pengalihan hak dimulai. Sementara itu, pembeli harus menyiapkan alokasi dana untuk pelunasan BPHTB, jasa PPAT, serta biaya balik nama sertifikat. Dengan perencanaan keuangan yang matang, proses transaksi aset properti Anda akan berjalan lancar, transparan, dan sah secara hukum.